
اطلاعیه 1404/02/16
در اجرای مفاد جزء (1) بند (ح) ماده (73) قانون برنامه هفتم پیشرفت جمهوری اسلامی ایران که مقرر می دارد:

1- علاوه بر مالیات بر ارزش افزوده خاص محصولات دخانی موضوع بند «ت» ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400/3/2، مالیات عملکرد حقوق ورودی و حق انحصار بر محصولات دخانی، از ابتدای سال 1403 مالیات هر نخ سیگار و هر بسته تنباکوی پنجاه گرمی نسبت به قانون بودجه سال 1402 کل کشور مصوب 1401/12/24 سالانه به شرح زیر افزایش می یابد:
صد در صد (100) درآمدهای حاصل از اجرای این جزء توسط سازمان امور مالیاتی کشور وصول و به خزانه داری کل کشور واریز میگردد و در بودجه های سنواتی جهت کاهش مصرف دخانیات پیشگیری و درمان بیماریهای ناشی از آن توسعه اماکن ورزشی با اولویت مناطق کم برخوردار و توسعه اماکن ورزشی در مدارس اختصاص می یابد.
با عنایت به مفاد بند (هـ) تبصره (17) قانون بودجه سال 1402 کل کشور نرخهای مذکور در سال 1404 به شرح زیر می باشد:
| ردیف | شرح کالا | سال 1402 | درصد افزایش نسبت به سال 1402 | سال 1404 |
|---|---|---|---|---|
| 1-1 | هر نخ سیگار تولید داخل با نشان ایرانی | 500 ریال | سی درصد (30٪) | 650 ریال |
| 1-2 | هر نخ سیگار تولید داخل با نشان بین المللی | 10000 ریال | پنجاه درصد (50٪) | 15000 ریال |
| 1-3 | هر نخ سیگار وارداتی با هر نشان | 8000 ریال | صد درصد (100٪) | 16000 ریال |
| 1-4 | هر بسته تنباکوی پنجاه گرمی تولید داخل | 200000 ریال | چهل درصد (40٪) | 280000 ریال |
| 1-5 | هر بسته تنباکوی پنجاه گرمی وارداتی آماده مصرف | 3500000 ریال | صد و ده درصد (110٪) | 7350000 ریال |
به گزارش عصر ایران؛ مالیات هر نخ سیگار 57 تومان
علاوه بر مالیات بر ارزش افزوده خاص محصولات دخانی موضوع بند «ت» ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400.3.2، مالیات عملکرد، حقوق ورودی و حق انحصار بر محصولات دخانی، از ابتدای سال 1403 مالیات هر نخ سیگار و هر بسته تنباکوی پنجاه گرمی نسبت به قانون بودجه سال 1402 کل کشور مصوب 1401.12.24 سالانه افزایش می یابد.
در سال جاری مالیات هر نخ سیگار تولید داخل با افزایش 15 درصدی نسبت به سال گذشته 57 تومان و 5 ریال، سیگار تولید داخل با نشان خارجی 125 تومان و سیگار خارجی 1200 تومان تعیین شده است. منابع حاصل از مالیات سیگار به مصارفی همچون کاهش مصرف دخانیات، درمان بیماری های ناشی از آن و توسعه اماکن ورزشی اختصاص می یابد.
به گزارش ایسنا، معاونت درآمدهای مالیاتی سازمان امور مالیاتی در راستای اجرای قانون برنامه هفتم توسعه، میزان مالیات سیگار و تنباکو را اعلام کرد.

در اجرای مفاد جزء (1) بند(ح) ماده (73) قانون برنامه هفتم پیشرفت جمهوری اسلامی ایران مبنی بر:
1_علاوه بر مالیات بر ارزش افزوده خاص محصولات دخانی موضوع بند «ت» ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400/3/2، مالیات عملکرد حقوق ورودی و حق انحصار بر محصولات دخانی، از ابتدای سال 1403 مالیات هر نخ سیگار و هر بسته تنباکوی 50 گرمی نسبت به قانون بودجه سال 1402 کل کشور مصوب 1401/12/24 سالانه به شرح زیر افزایش می یابد:
صد درصد (100%) درآمدهای حاصل از اجرای این جز توسط سازمان امور مالیاتی کشور وصول و به خزانه داری کل کشور واریز می گردد و در بودجه های سنواتی جهت کاهش مصرف دخانیات پیشگیری و درمان بیماری های ناشی از آن، توسعه اماکن ورزشی با اولویت مناطق کم برخوردار و توسعه اماکن ورزشی در مدارس اختصاص می یابد.
و با عنایت به مفاد بند(ه) تبصره (17) قانون بودجه سال 1402 کل کشور نرخ های مذکور به شرح زیر می باشد:
| ردیف | شرح کالا | سال 1402 | درصد افزایش | سال 1403 |
|---|---|---|---|---|
| 1 | هر نخ سیگار تولید داخل با نشان ایرانی | 500 ریال | 15% | 575 ریال |
| 2 | هر نخ سیگار تولید داخل با نشان بین المللی | 1.000 ریال | 25% | 1.250 ریال |
| 3 | هر نخ سیگار وارداتی با هر نشان | 8.000 ریال | 50% | 12.000 ریال |
| 4 | هر بسته تنباکوی پنجاه گرمی تولید داخل | 200.000 ریال | 20% | 240.000 ریال |
| 5 | هر بسته تنباکو پنجاه گرمی وارداتی آماده مصرف | 350.000 ریال | 55% | 542.500 ریال |
براساس بخشنامه گمرک، نرخ مالیات و عوارض ارزش افزوده سیگار، توتون، پیپ و تنباکوی وارداتی 90 درصد، توتون خام وارداتی 35 درصد و توتون فرآوری شده وارداتی 60 درصد اعلام شد.

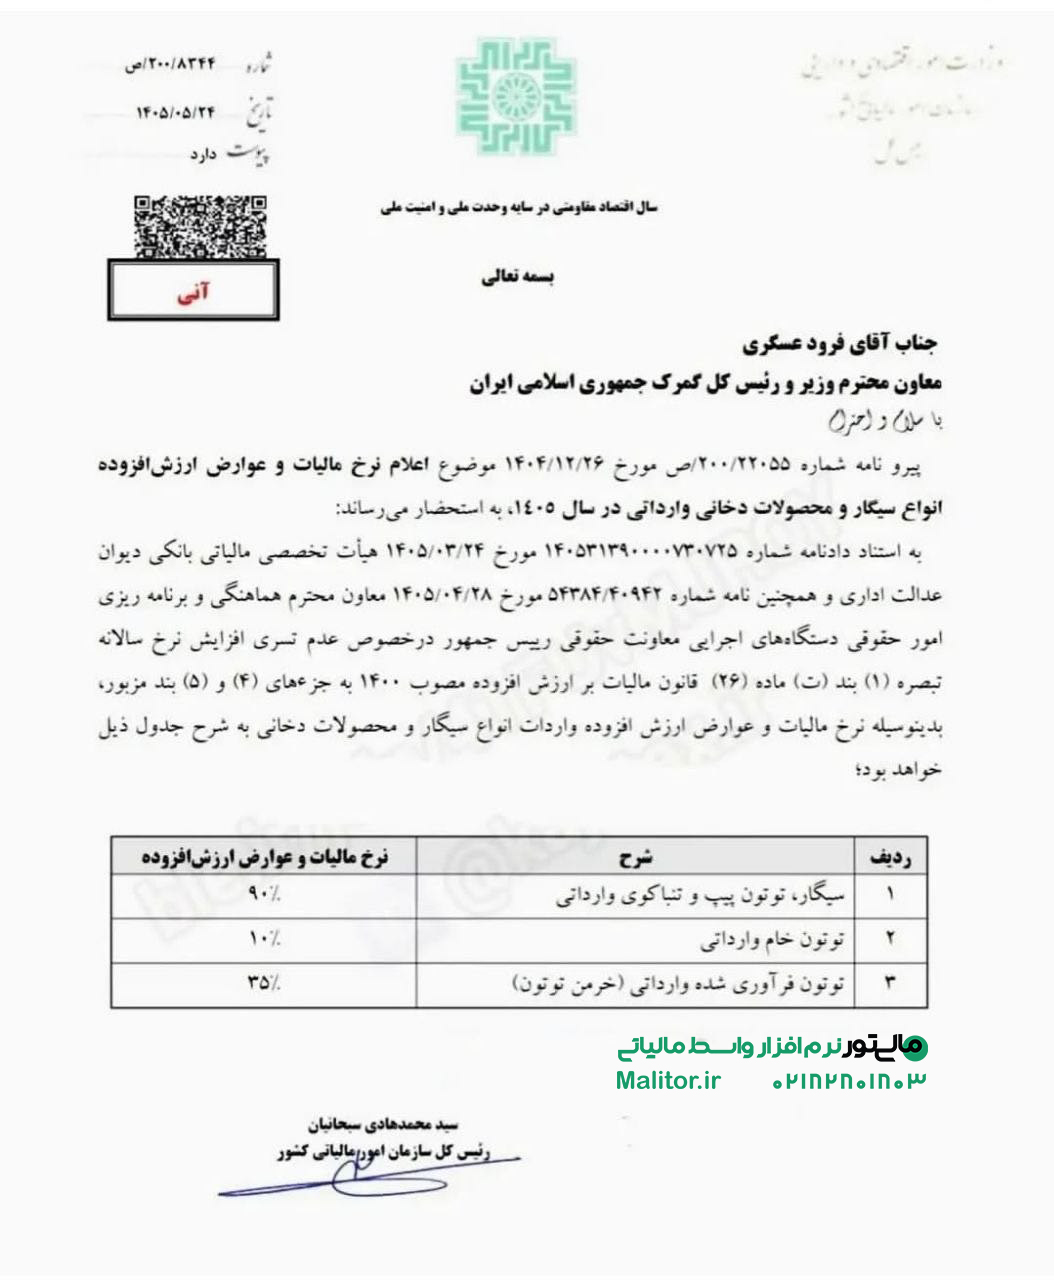
پیرو نامه شماره 200/22055 ص مورخ 1404/12/26 موضوع اعلام نرخ مالیات و عوارض ارزش افزوده انواع سیگار و محصولات دخانی وارداتی در سال ١٤٠٥ به استحضار میرساند:
به استناد دادنامه شماره 140531390000730725 مورخ 1405/03/24 هیات تخصصی مالیاتی بانکی دیوان عدالت اداری و همچنین نامه شماره 54384/40942 مورخ 1405/04/28 معاون محترم هماهنگی و برنامه ریزی امور حقوقی دستگاه های اجرایی معاونت حقوقی رییس جمهور درخصوص عدم تسری افزایش نرخ سالانه تبصره (1) بند (ت) ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400 به جزءهای (4) و (5) بند مزبور، بدینوسیله نرخ مالیات و عوارض ارزش افزوده واردات انواع سیگار و محصولات دخانی به شرح جدول ذیل خواهد بود.
در بخشنامه جدید سازمان امور مالیاتی، مالیات محصولات دخانی برای سال 1405 به شرح زیر اعلام شده است:
| نوع محصول دخانی | میزان مالیات در سال 1405 |
|---|---|
| هر نخ سیگار تولید داخل با نشان ایرانی | 725 ریال |
| هر نخ سیگار تولید داخل با نشان بین المللی | 1٬750 ریال |
| هر نخ سیگار وارداتی با هر نشان | 20٬000 ریال |
| هر بسته تنباکوی 50 گرمی تولید داخل | 320٬000 ریال |
| هر بسته تنباکوی 50 گرمی وارداتی آماده مصرف | 927٬500 ریال |
در این بخشنامه تاکید شده است 100 درصد درآمدهای حاصل از اجرای این جزء توسط سازمان امور مالیاتی وصول و به خزانه داری کل کشور واریز می شود و در بودجه های سنواتی جهت کاهش مصرف دخانیات، پیشگیری و درمان بیماریهای ناشی از آن، توسعه اماکن ورزشی با اولویت مناطق کم برخوردار و توسعه اماکن ورزشی در مدارس اختصاص می یابد.
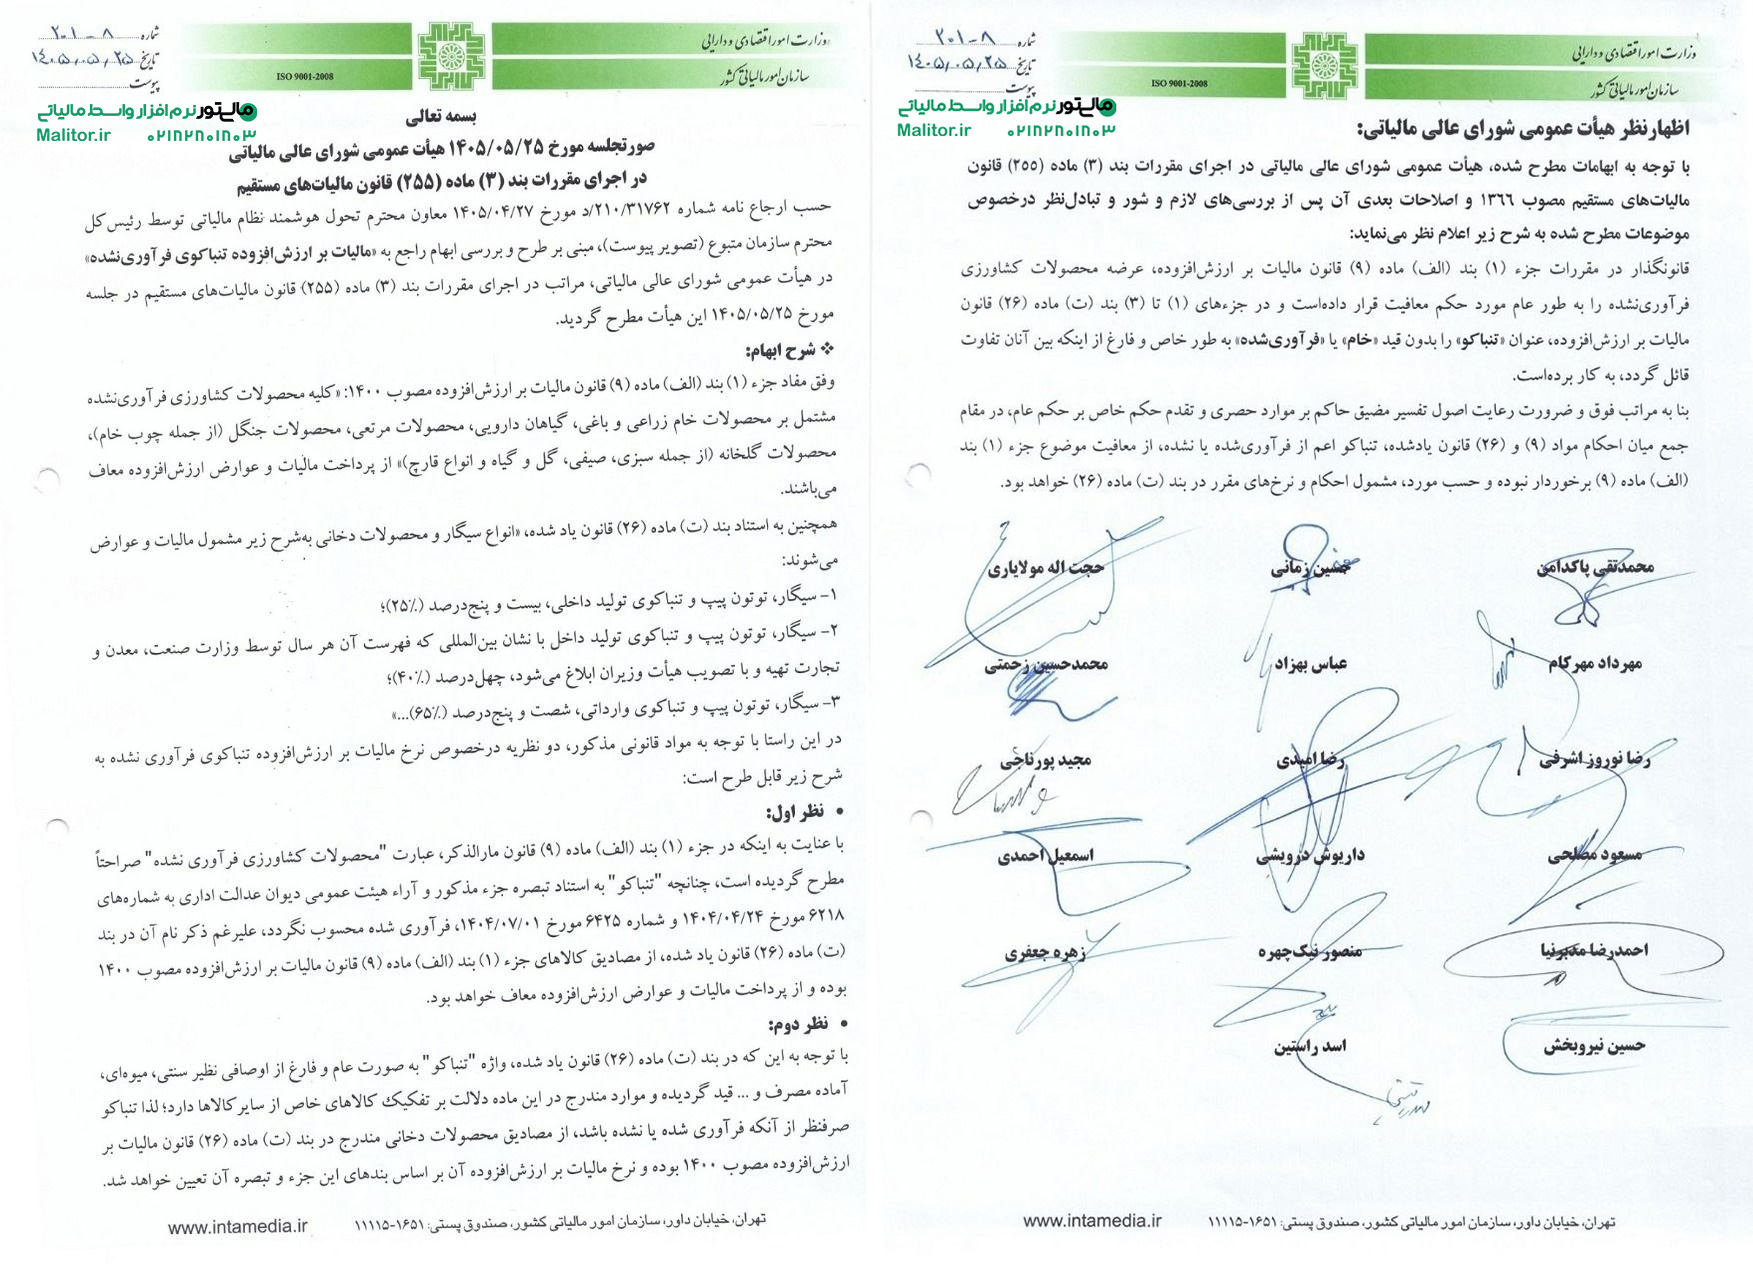
حسب ارجاع نامه شماره 210/31762 د مورخ 1405/04/27 معاون محترم تحول هوشمند نظام مالیاتی توسط رئیس کل محترم سازمان متبوع (تصویر پیوست)، مبنی بر طرح و بررسی ابهام راجع به مالیات بر ارزش افزوده تنباکوی فرآوری نشده» در هیأت عمومی شورای عالی مالیاتی مراتب در اجرای مقررات بند (3) ماده (255) قانون مالیاتهای مستقیم در جلسه مورخ 1405/05/25 این هیأت مطرح گردید
شرح ابهام
وفق مفاد جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده مصوب 1400 «کلیه محصولات کشاورزی فرآوری نشده مشتمل بر محصولات خام زراعی و باغی، گیاهان دارویی، محصولات مرتعی، محصولات جنگل (از جمله چوب خام)، محصولات گلخانه از جمله ( سبزی ،صیفی گل و گیاه و انواع قارچ )، از پرداخت مالیات و عوارض ارزش افزوده معاف
می باشند.
همچنین به استناد بند (ت) ماده (26) قانون یاد شده، (انواع سیگار و محصولات دخانی به شرح زیر مشمول مالیات و عوارض
می شوند
| ردیف | نوع محصول | نرخ |
|---|---|---|
| 1 | سیگار، توتون پیپ و تنباکوی تولید داخلی | 25٪ |
| 2 | سیگار، توتون پیپ و تنباکوی تولید داخل با نشان بین المللی (فهرست آن هر سال توسط وزارت صنعت، معدن و تجارت تهیه و با تصویب هیأت وزیران ابلاغ می شود) | 40٪ |
| 3 | سیگار، توتون پیپ و تنباکوی وارداتی | 65٪ |
در این راستا با توجه به مواد قانونی مذکور، دو نظریه در خصوص نرخ مالیات بر ارزش افزوده تنباکوی فرآوری نشده به شرح زیر قابل طرح است:
نظر اول
با عنایت به اینکه در جزء (1) بند (الف) ماده (9) قانون مارالذکر ، عبارت" محصولات کشاورزی فرآوری نشده" صراحتاً مطرح گردیده است، چنانچه "تنباکو " به استناد تبصره جزء مذکور و آراء هیئت عمومی دیوان عدالت اداری به شماره های 6218 مورخ 1404/04/24 و شماره 6425 مورخ 1404/07/01، فرآوری شده محسوب نگردد، علیرغم ذکر نام آن در بند (ت) ماده (26) قانون یاد شده، از مصادیق کالاهای جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده مصوب 1400 بوده و از پرداخت مالیات و عوارض ارزش افزوده معاف خواهد بود.
نظر دوم
با توجه به این که در بند (ت) ماده (26) قانون یاد شده، واژه "تنباکو" به صورت عام و فارغ از اوصافی نظیر سنتی، میوه ای، آماده مصرف و ... قید گردیده و موارد مندرج در این ماده دلالت بر تفکیک کالاهای خاص از سایر کالاها دارد؛ لذا تنباکو صرفنظر از آنکه فرآوری شده یا نشده باشد، از مصادیق محصولات دخانی مندرج در بند (ت) ماده (26) قانون مالیات بر ارزش افزوده مصوب 1400 بوده و نرخ مالیات بر ارزش افزوده آن بر اساس بندهای این جزء و تبصره آن تعیین خواهد شد.
با توجه به ابهامات مطرح شده هیأت عمومی شورای عالی مالیاتی در اجرای مقررات بند (3) ماده (٢٥٥) قانون مالیاتهای مستقیم مصوب ١٣٦٦ و اصلاحات بعدی آن پس از بررسی های لازم و شور و تبادل نظر درخصوص موضوعات مطرح شده به شرح زیر اعلام نظر می نماید:
قانونگذار در مقررات جزء (1) بند (الف) ماده (9) قانون مالیات بر ارزش افزوده،عرضه محصولات کشاورزی فرآوری نشده را به طور عام مورد حکم معافیت قرار داده است و در جزءهای (1) تا (3) بند (ت) ماده (26) قانون مالیات بر ارزش افزوده عنوان "تنباکو" را بدون قید "خام» یا "فرآوری شده "به طور خاص و فارغ از اینکه بین آنان تفاوت قائل گردد، به کار برده است.
بنا به مراتب فوق و ضرورت رعایت اصول تفسیر مضیق حاکم بر موارد حصری و تقدم حکم خاص بر حکم عام، در مقام جمع میان احکام مواد (9) و (26) قانون یاد شده تنباکو اعم از فرآوری شده یا نشده، از معافیت موضوع جزء (1) بند(الف) ماده (9) برخوردار نبوده و حسب مورد، مشمول احکام و نرخهای مقرر در بند (ت) ماده (26) خواهد بود.
برای ارسال صورتحساب الکترونیکی به سامانه مودیان لازم است از نرم افزار واسط مالیاتی کمک بگیرید. مالیتور نرم افزار واسط است که بدون محدودیت مودی، ورود با اکسل، پشتیبانی تمامی الگو ها را داشته و در اختیار شما می گذارد. جهت شروع رایگان در مالیتور کلیک کنید.


